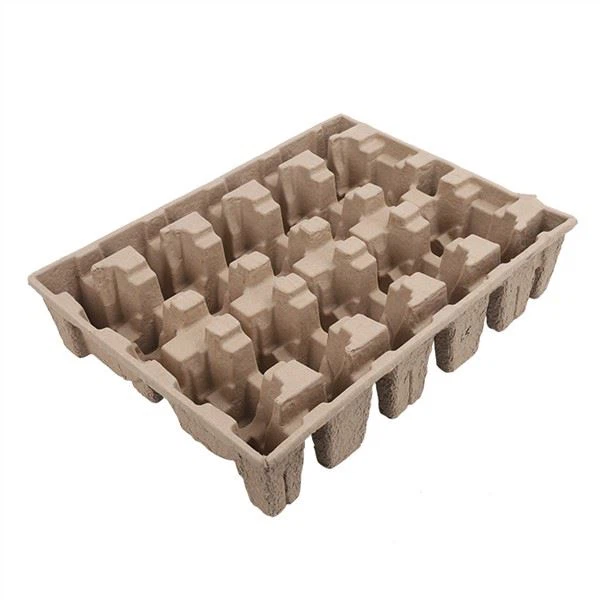
Förpackningsindustrin befinner sig i en brytpunkt. I över 70 år har engångs-plast - lätt, billig, mångsidig - dominerat globala förpackningar, med en årlig produktion som ökade från 15 miljoner ton 1964 till över 400 miljoner ton idag. Men eran med engångs-plast är slut. Drivs av eskalerande miljökriser (havsplastföroreningar, klimatförändringar, resursutarmning), skärpta regler (plastförbud, EPR-lagar, koldioxidprissättning), skiftande konsumentförväntningar (efterfrågan på hållbara, transparenta, etiska varumärken) och teknisk innovation (avancerat material, smarta förpackningar, cirkulära ekonomisystem, cirkulära ekonomisystem),1}, världen är enstaka användningsområden,1}. cirkulära förpackningslösningar. Och bland alla hållbara förpackningsalternativ - papper, glas, metall, bioplaster, återanvändbara system - utmärker sig ett material som det mest mångsidiga, skalbara och framtidssäkrade-: gjuten massa. I den här artikeln tillhandahåller vi en framåtblickande-analys av varför gjuten massa är framtiden för hållbara förpackningar - som täcker 12 nyckeltrender som formar branschen, marknadsprognoser för 2026-2035 (med CAGR, regional tillväxt, segmentanalys), slutet-av{{}}användning{22}av plast{222} tidslinje och vad varumärken behöver göra nu för att förbereda sig. Vi bygger på data från stora forskningsföretag (Grand View Research, Smithers, Mordor Intelligence, McKinsey, Deloitte), tillsynsorgan (EU, US EPA, UNEP) och branschorganisationer. Oavsett om du är en varumärkesstrateg som planerar en långsiktig-förpackningsstrategi, en inköpsproffs som framtidssäkrar din försörjningskedja, en investerare som utvärderar den hållbara förpackningsmarknaden eller en hållbarhetsprofessionell som bygger ett affärscase för förändring, bör denna analys ge dig insikter för att navigera i övergången.
The Big Picture: A Paradigm Shift in Packaging
Innan vi dyker in i specifika trender och prognoser, låt oss fastställa helheten. Den globala förpackningsindustrin genomgår ett paradigmskifte - från en linjär "take-make-dispose"-modell (dominerad av engångs-plast) till en cirkulär "reduce-reuse-recycle-compost"-modell (dominerad av hållbara, återvinningsbara material). Det här skiftet är inte valfritt - det drivs av fyra oåterkalleliga krafter:
- Reglerande kraft:Regeringar världen över implementerar plastförbud, EPR-lagar, koldioxidprissättning, mandat för återvunnet innehåll och PFAS-förbud i allt snabbare takt. År 2030 kommer uppskattningsvis 60-70 % av världens befolkning att bo i jurisdiktioner med någon form av plastrestriktioner för engångsbruk- – upp från ~40 % idag. Efterlevnad är inte valfritt; det är ett krav för marknadstillträde.
- Konsumentkraft:Konsumenter - särskilt Gen Z och millennials - efterfrågar hållbara förpackningar, och de röstar med sina plånböcker. 66% av konsumenterna säger att de skulle betala mer för hållbara förpackningar (Nielsen), och 73% säger att de skulle ändra sina konsumtionsvanor för att minska miljöpåverkan (McKinsey). Varumärken som inte anpassar sig riskerar att förlora marknadsandelar; varumärken som anpassar sig får konkurrensfördelar.
- Ekonomisk kraft:Den verkliga kostnaden för engångs-plast - inklusive externa miljöeffekter (sanering av föroreningar, koldioxidutsläpp, skador på ekosystem), hälsokostnader (mikroplaster, kemisk exponering) och regleringskostnader (EPR-avgifter, plastskatter) - håller på att internaliseras. EPR-lagar och plastförpackningsskatter gör plast dyrare, medan skalfördelar och teknisk innovation gör hållbara alternativ (inklusive formpressad massa) billigare. Kostnadsgapet håller på att sluta - och i många fall är hållbara alternativ redan billigare med en total-kostnad-för-ägande.
- Teknisk kraft:Innovation inom hållbara förpackningar - avancerade material (bio-baserade beläggningar, nanocellulosa, ätbara förpackningar), smarta förpackningar (QR-koder, sensorer, NFC), tillverkningsautomation (AI, robotik, Industry 4.0) och cirkulära ekonomisystem (komposteringsinfrastruktur, återvinningsprogram för återvinning med sluten återvinning, återvinning-{4}. Dessa innovationer gör hållbara förpackningar mer funktionella, mer kostnadseffektiva-och mer skalbara än någonsin tidigare.
Dessa fyra krafter konvergerar för att skapa ett oåterkalleligt skifte bort från engångsplast-. Och gjuten massa - med sin unika kombination av hållbarhet (återvinningsbar, komposterbar, låg koldioxidhalt, förnybar), mångsidighet (anpassad 3D-formning, brett temperaturområde, -matsäker), skalbarhet (beprövad hög-volymtillverkning, global försörjningskedja) och kostnads-kostnadseffektiv TCO (declin}effektivitet, {7} positionerat för att vara framtidens dominerande hållbara förpackningsmaterial. Låt oss undersöka de 12 nyckeltrenderna som stöder denna slutsats.
Trend 1: Den globala plastförbudsvågen accelererar
Trenden:Engångs-plastförbud - speciellt för EPS-skummatförpackningar, plastbestick, sugrör, omrörare och tunna plastpåsar - sprider sig globalt i en accelererande takt. Det som började som en handfull lokala förbud på 2000-talet (t.ex. Bangladesh 2002, Rwanda 2008) har blivit en global rörelse, med förbud på nationell, delstats- och stadsnivå som täcker en ökande andel av den globala befolkningen och ekonomin.
Uppgifterna:
- Från och med 2025 har över 120 länder implementerat någon form av engångs-plastförbud eller begränsning - upp från ~60 år 2018 och ~30 år 2015.
- EPS-skummatförpackningar (snäckskal, skålar, koppar, tallrikar, brickor) är förbjudna i: hela EU (direktivet för enstaka-plaster, träder i kraft 2021), Kanada (federalt förbud, 2023), Storbritannien (alla fyra länder, 2023), 12+ amerikanska stater, Kina (nationella städer, Kina), (nationella förbud), Kina (0,0) 2022), Australien (förbud på statlig-nivå, nationell fas-ut 2025), Chile, Colombia, Israel, Rwanda, Kenya och många andra.
- År 2030 kommer uppskattningsvis 60-70 % av världens befolkning att bo i jurisdiktioner med EPS-skumförbud - och 40–50 % med bredare förbud för engångsbruk av plastporslin.
- FN:s plastfördrag (förhandlat 2022-2024, förväntas slutföras 2024-2025) förväntas sätta globala mål för minskning av plastproduktion, cirkularitet och förebyggande av föroreningar – vilket potentiellt kräver betydande minskningar av engångsplastproduktionen till 2030-2040.
Varför gjuten massa är till fördel:Gjuten massa är den mest accepterade, skalbara och kostnadseffektiva ersättningen för förbjudna plast-/skummatförpackningar. I praktiskt taget varje jurisdiktion med skum-/plastförbud anges gjuten massa uttryckligen som en acceptabel ersättning - och i många fall är det den dominerande ersättningen (som står för 50-70 % av ersättningsvolymen). I takt med att förbuden ökar, växer den adresserbara marknaden för gjuten massa proportionellt.
Prognos:Den globala plastförbudsvågen kommer att leda till en CAGR på 15-20 % i formad massa livsmedelsserviceförpackningar genom 2030 - med den snabbaste tillväxten i regioner som implementerar nya förbud (Sydostasien, Latinamerika, Mellanöstern, Afrika). Senast 2035 kommer EPS-skummatförpackningar att vara eliminerade globalt - i första hand ersatta av formpressad massa (och i mindre utsträckning kartong, aluminium och återanvändbara system).
Trend 2: Extended Producer Responsibility (EPR) Goes Global
Trenden:Lagar om utökat producentansvar (EPR) - som gör producenter ekonomiskt ansvariga för hanteringen av-av-livslängden av sina förpackningar - sprider sig globalt. EPR flyttar kostnaderna för hantering av förpackningsavfall från skattebetalare till producenter, vilket skapar ett direkt ekonomiskt incitament för producenter att minska förpackningar, använda återvinningsbart/komposterbart material och design för cirkularitet. EPR inkluderar vanligtvis eko-modulering - där avgifterna varierar beroende på material (plast=höga avgifter, papper=låga avgifter, komposterbara=lägsta avgifter) - vilket skapar ett starkt ekonomiskt incitament att byta från plast till hållbara material som gjuten massa.
Uppgifterna:
- Från och med 2025 implementeras EPR för förpackningar i: hela EU (förpacknings- och förpackningsavfallsdirektivet, förstärks av det nya PPWR), Kanada (federala och provinsiella), Storbritannien (England, Skottland, Wales, NI - fullständig EPR från 2024-2025), Australien (delstat{0,26, nationellt system), Australien (2,26, nationellt system), Australien (2,25, nationellt system), Sydkorea, 5+ amerikanska delstater (Kalifornien, Oregon, Maine, Colorado, Maryland – med fler delstater övervägande), Chile, Colombia och flera andra länder.
- År 2030 kommer uppskattningsvis 50-60 % av världens befolkning att bo i jurisdiktioner med EPR-förpackningar – upp från ~30 % idag.
- Typiska skillnader i EPR-avgifter (per kg): papper/kartong=0,05-0,15 €/kg; plast=0,30–0,80 €/kg; EPS-skum=0,40-1,00 €/kg (högst, på grund av låg återvinningsgrad och hög miljöpåverkan); glas=0,10-0,30 €/kg; aluminium=0,20-0,50 €/kg (men högt återvinningsvärde kompenserar för avgifter).
- För en typisk livsmedelsserviceprodukt (10 g förpackningsvikt) är EPR-avgiftsskillnaden mellan plast (0,50 €/kg) och papper/gjuten massa (0,10 €/kg) €0,004 per enhet - eller €4 000 per miljon enheter. För varumärken med hög-volym (över 100 miljoner enheter/år) är detta 400 €,000+/år enbart i besparingar på EPR-avgifter.
Varför gjuten massa är till fördel:Gjuten massa (klassad som papper/cellulosa) har de lägsta EPR-avgifterna av alla förpackningsmaterial - eftersom papper har den högsta återvinningsgraden (60-70 % globalt, 80-92 % för wellpapp) och den lägsta miljöpåverkan. EPR-ekomodulering skapar ett direkt ekonomiskt incitament för varumärken att byta från plast (höga avgifter) till gjuten massa (låga avgifter) - och när EPR expanderar globalt blir detta incitament universellt.
Prognos:Global EPR-expansion kommer att leda till en CAGR på 10-15 % i gjuten massa i alla förpackningssegment (inte bara matservice) genom 2030 - eftersom varumärken över hela världen försöker minimera EPR-avgifterna. År 2035 kommer EPR att vara normen i de flesta större ekonomier - och gjuten massa kommer att vara standardvalet för varumärken som söker de lägsta EPR-kostnaderna.
Trend 3: Koldioxidprissättning och netto-nollmål driver materialbyte
Trenden:Koldioxidprissättning - genom koldioxidskatter, tak-och-handelssystem eller intern koldioxidprissättning från företag - gör material med hög- koldioxid (plast, aluminium, jungfruligt glas) dyrare, medan material med låg- koldioxidhalt (gjuten massa, återvunnet papper) får en kostnadsfördel. Samtidigt har tusentals företag satt upp netto-nollmål (vetenskaps-baserade mål, RE100, etc.) - och förpackningar är en betydande bidragande orsak till de flesta företags scope 3-utsläpp. Att byta till förpackningar med låg-koldioxidhalt (som gjuten massa) är ett av de mest effektiva och kostnadseffektiva-sätten för företag att minska sitt koldioxidavtryck och gå mot netto-noll.
Uppgifterna:
- Från och med 2025 är koldioxidprissättning implementerad i ~70 jurisdiktioner (länder, stater, regioner) - som täcker ~25 % av de globala växthusgasutsläppen. Kolpriserna sträcker sig från 5 USD/ton (Kina) till 100+ USD/ton (EU ETS, Sverige, Schweiz). EU CBAM (Carbon Border Adjustment Mechanism, träder i kraft 2026) kommer att utvidga koldioxidprissättning till importerade varor - inklusive förpackningar.
- Över 4 000 företag har satt upp-vetenskapsbaserade mål (SBTi) - och över 1 000 har satt upp-netto-nollmål. Dessa företag representerar ~30 % av den globala BNP och är under ökande press från investerare, tillsynsmyndigheter och konsumenter att uppfylla sina mål.
- Förpackningar står vanligtvis för 10-30 % av ett konsumentvaruföretags scope 3-utsläpp - vilket gör det till ett högprioriterat område för koldioxidminskning.
- Jämförelse av koldioxidavtryck (per kg material): gjuten massa (bagass)=0.3-0.8 kg CO2e; gjuten massa (återvunnet papper)=0.5-1.2 kg CO2e; PET (återvunnet)=1.5-2.5 kg CO2e; PP=1.5-3.0 kg CO2e; PS/EPS=2.0-3.5 kg CO2e; aluminium (återvunnet)=0.5-2.0 kg CO2e (jungfrulig=8-15 kg CO2e); glas (återvunnet)=0.8-1.5 kg CO2e (men tunga=höga transportutsläpp).
- Att byta från plast till gjuten massa minskar vanligtvis förpackningens koldioxidavtryck med 50-80 % -, en av de koldioxidreducerande åtgärderna som har störst effekt för konsumentvaruföretag.
Varför gjuten massa är till fördel:Gjuten massa har ett av de lägsta koldioxidavtrycken av något förpackningsmaterial - 40-90 % lägre än plast, EPS-skum eller jungfruligt aluminium. För företag med netto-nollmål är att byta till gjuten massa en-effektiv, kostnadseffektiv-strategi för koldioxidminskning - och när koldioxidprissättningen ökar (och priserna ökar), växer det ekonomiska incitamentet.
Prognos:Koldioxidprissättning och netto-nollmål kommer att leda till en CAGR på 12-18 % av användningen av formmassa bland stora konsumentvaruföretag genom 2030 - eftersom dessa företag försöker minska scope 3-utsläppen och följa koldioxidpriserna. Senast 2035 kommer koldioxidprissättningen att täcka ~50 % av de globala utsläppen - och låg-koldioxidförpackning (inklusive formpressad massa) kommer att vara standard för företag med nettonollmål.
Trend 4: Den cirkulära ekonomin går från koncept till verklighet
Trenden:Den cirkulära ekonomin - ett ekonomiskt system utformat för att eliminera avfall och hålla material i användning - går från ett konceptuellt ramverk till en praktisk verklighet, driven av reglering (EU:s handlingsplan för cirkulär ekonomi, nationella strategier för cirkulär ekonomi), företagsåtaganden (mål för cirkulär ekonomi, mål för återvinning av förpackningar) och infrastrukturinvesteringar (komposteringsanläggningar, avancerad återvinning, återvinningsprogram{2}}). I en cirkulär ekonomi är förpackningar utformade för att återanvändas, återvinnas eller komposteras - och engångs-, icke-återvinningsbara, icke-komposterbara förpackningar (som de flesta plaster) fasas ut. Gjuten massa - som är helt återvinningsbar (pappersström) och komposterbar (hem och industri) - är ett cirkulärt förpackningsmaterial som modell.
Uppgifterna:
- EU:s handlingsplan för cirkulär ekonomi (uppdatering 2020) ställer upp mål för: 100 % återvinningsbara eller återanvändbara förpackningar till 2030, lägsta återvunnet innehåll (10-35 % för plastförpackningar till 2030), minskning av förpackningsavfall (15 % till 2030, 25 % till 2040) och obligatorisk komponering för biobaserat förpackning. Den nya PPWR (förpacknings- och förpackningsavfallsförordningen, förväntad 2024-2025) kommer att kodifiera många av dessa mål till bindande lag.
- Många länder har satt upp nationella mål för den cirkulära ekonomin - inklusive Japan (Circular Economy Vision 2030), Kina (Circular Economy Promotion Law, 14th Five-Year Plan), Kanada (Zero Plastic Waste 2030), Australien (National Packaging Targets 2025) och USA (mål för delstaten{6} i Kalifornien, Oregon, etc.}.
- Den globala komposteringsinfrastrukturen utökas - industriell komposteringskapacitet växte med 8–10 % årligen från 2018–2025, och hemkompostering växer snabbt (drivet av konsumentintresse och kommunala program). Till 2030 förväntas industriell kompostering vara tillgänglig för 30-40 % av världens befolkning (upp från ~20 % idag).
- Infrastrukturen för pappersåtervinning är redan väl-etablerad globalt - med 60-70 % återvinningsgrad (och 80–92 % för wellpapp). Gjuten massa är helt kompatibel med befintlig pappersåtervinningsinfrastruktur - ingen ny infrastruktur behövs för återvinning.
Varför gjuten massa är till fördel:Gjuten massa är ett cirkulärt förpackningsmaterial som modell - det är tillverkat av återvunnet eller förnybart material, helt återvinningsbart i vanliga pappersströmmar (ingen ny infrastruktur behövs) och komposterbart i både hem- och industrikompostering (sluter slingan). I en cirkulär ekonomi, där förpackningar måste vara återvinningsbara eller komposterbara, är gjuten massa ett av få material som uppfyller både kriterierna - och det enda anpassade-formade skyddsförpackningsmaterial som gör det.
Prognos:Omställningen av den cirkulära ekonomin kommer att leda till en CAGR på 10-15 % i införandet av gjuten massa genom 2030 - när varumärken söker förpackningar som uppfyller kraven på cirkularitet (återvinningsbara, komposterbara, förnybara). År 2035 kommer regleringar för cirkulär ekonomi att kräva att praktiskt taget alla förpackningar ska vara återvinningsbara eller komposterbara - och gjuten massa kommer att vara ett av de dominerande materialen som uppfyller detta krav.
Trend 5: Avancerade material och beläggningar utökar gjuten massas kapacitet
Trenden:Innovation inom materialvetenskap utökar gjuten massas kapacitet - och övervinner traditionella begränsningar (motstånd mot fukt/fett, värmeförsegling, syrebarriär, ytjämnhet) och möjliggör nya applikationer (MAP-förpackningar, lång--livsmedelslivslängd, vätskebehållare, premiumkonsumtionsvaror). Avancerade beläggningar (bio-baserade, nanocellulosa, fler-barriärsystem), nya fiberkällor (vetehalm, bambu, hampa, biprodukter från jordbruket) och kompositmaterial (formad massa + bio-baserade polymerer) gör formpressad massa mer funktionell, mer hållbar än någonsin tidigare och mer mångsidig.
Uppgifterna:
- PFAS-fria beläggningar:Utfasningen- av PFAS-beläggningar (på grund av hälso-/regleringsproblem) har påskyndat innovation inom PFAS-fria alternativ - inklusive vatten-baserad akryl, styren-akryl, PLA, bio-baserad (stärkelse, kitosan, schellack, nanocellulosabeläggning). Dagens PFAS-fria beläggningar matchar eller överträffar PFAS-beläggningsprestanda för de flesta applikationer - och tekniken fortsätter att förbättras.
- Barriärbeläggningar:Nya fler-barriärbeläggningar (t.ex. gjuten massa + PVOH-syrebarriär + akrylvattenbarriär + PLA-värme-förseglingsskikt) möjliggör gjuten massa för förpackningar med modifierad atmosfär (MAP) och lång-livsmedels-livsmedelsapplikationer - som tidigare var begränsade till plast eller aluminium. Medan de fortfarande håller på att växa fram förväntas dessa teknologier kommersialiseras i stor skala 2028-2030.
- Nanocellulosa:Nanokristaller av cellulosa (CNC) och nanofibrer av cellulosa (CNF) - härrörande från trä eller jordbruksfibrer - används som beläggningar och tillsatser för att förbättra gjuten massas styrka, barriäregenskaper och ytjämnhet. Nanocellulosabeläggningar kan öka draghållfastheten med 30-50 % och minska vattenabsorptionen med 50–70 % – samtidigt som de förblir fullt återvinningsbara och komposterbara.
- Ätliga beläggningar:Ätliga beläggningar gjorda av livsmedels-material (tång, stärkelse, protein, bivax) utvecklas för livsmedelsförpackningar - vilket gör att förpackningen kan konsumeras tillsammans med maten (vilket eliminerar avfall helt). Även om de fortfarande är i tidiga skeden kan ätbara beläggningar revolutionera en-matförpackning till 2030-2035.
- Nya fiberkällor:Kommersialisering av alternativa fiberkällor - vetehalm, rishalm, bambu, hampa, kenaf, miscanthus och jordbruksbiprodukter - utökar utbudsbasen och sänker kostnaderna. Dessa fibrer erbjuder olika prestandaegenskaper (styrka, jämnhet, färg) och hållbarhetshistorier - vilket möjliggör mer anpassade formgjutna massalösningar.
Varför gjuten massa är till fördel:Avancerade material och beläggningar övervinner gjuten massas traditionella begränsningar - vilket gör att den kan konkurrera med plast i applikationer där den tidigare inte kunde (MAP, lång-livsmedels-livslängd, vätskebehållare, hög-barriärapplikationer). När dessa tekniker mognar och skalas, expanderar den adresserbara marknaden för formmassa avsevärt - från matservering och skyddande förpackningar till praktiskt taget alla konsumentförpackningssegment.
Prognos:Avancerade material och beläggningar kommer att utöka gjutmassans adresserbara marknad med 30-50 % med 2030 - och 100-150 % med 2035 - vilket möjliggör inträde i applikationer för hög-barriär, lång-hållbarhet-livslängd och vätskeförpackningar. Segmentet för formmassa med hög barriär förväntas växa med 25–30 % CAGR genom 2035 - det snabbast växande segmentet på marknaden för formmassa.
Trend 6: Smart och intelligent förpackningsintegration
Trenden:Smarta förpackningar --förpackningar som ger ytterligare funktionalitet utöver grundläggande inneslutning (t.ex. information, spårning, avkänning, interaktion) - växer snabbt, drivet av sjunkande sensorkostnader, IoT-anslutning, konsumenternas efterfrågan på transparens och varumärkets önskan om engagemang. Gjuten massa är ett idealiskt substrat för smarta förpackningar - det kan skrivas ut med ledande bläck, bäddas in med QR-koder/NFC-taggar och integreras med sensorer - samtidigt som det förblir hållbart och återvinningsbart. När smarta förpackningar blir vanliga kommer gjuten massas kompatibilitet med smarta teknologier att vara en konkurrensfördel.
Uppgifterna:
- Den globala marknaden för smarta förpackningar beräknas växa från ~25 miljarder USD 2023 till 45-60 miljarder USD till 2030 (CAGR 8-12%) – och 80-120 miljarder USD till 2035.
- QR-kodförpackningar är redan vanliga - 60%+ av konsumenterna har skannat en QR-kod på förpackningar, och 70%+ säger att QR-koder ökar deras förtroende för varumärket (Nielsen, 2023). QR-koder på gjuten massa kan ge: återvinnings-/komposteringsinstruktioner, information om produktens ursprung/källa, näringsinformation, varumärkesberättelse, kampanjerbjudanden och kanaler för kundfeedback.
- NFC (Near Field Communication)-taggar minskar i kostnad (från 0,50 USD/tagg 2018 till 0,10 USD-0,20 USD/tagg 2025, beräknat 0,05 USD-0,10 till 2030) - vilket möjliggör massintroduktion{10}}. NFC-taggar på gjuten massa kan ge: produktautentisering (anti-förfalskning), interaktiva varumärkesupplevelser, kontaktlösa betalningar och produktinformation i realtid.
- Aktiv och intelligent förpackning - inklusive tids-temperaturindikatorer (TTI), färskhetssensorer, gassensorer och antimikrobiella beläggningar - växer med 15-20 % CAGR. Dessa teknologier kan integreras i gjuten massa (t.ex. TTI-etiketter på gjutna pappersmassamatbrickor, antimikrobiella beläggningar på gjutna massamatbehållare) för att förlänga hållbarheten, minska matsvinnet och förbättra livsmedelssäkerheten.
- Konduktiva bläck (silver, koppar, kol) kan tryckas på gjuten massa för att skapa: beröringskänsliga-förpackningar, LED-indikatorer, RFID-antenner och enkla elektroniska kretsar. Medan den fortfarande växer fram kan tryckt elektronik på gjuten massa möjliggöra innovativa interaktiva förpackningar 2030-2035.
Varför gjuten massa är till fördel:Gjuten massa är helt kompatibel med smarta förpackningstekniker - QR-koder, NFC-taggar, sensorer och ledande bläck kan alla integreras i formpressad massa utan att kompromissa med dess återvinningsbarhet eller komposterbarhet (till skillnad från plast, där elektroniska komponenter kan komplicera återvinning). När smarta förpackningar blir vanliga kommer varumärken att söka hållbara substrat som stöder smart funktionalitet - och formpressad massa är unikt positionerad för att leverera båda.
Prognos:Smart förpackningsintegration kommer att leda till en 8-12 % CAGR i värde-tillförd massaprodukter (med QR-koder, NFC, sensorer) till och med 2030 - och 15–20 % till och med 2035. År 2035 kommer 30–40 % av gjuten massa livsmedelsförpackningar att innehålla minst någon form av smarta förpackningar i dag (Q1 och uppåt).
Trend 7: Automation and Industry 4.0 Minska kostnaderna och förbättra kvaliteten
Trenden:Automation and Industry 4.0-tekniker - robotik, AI/maskinseende, IoT-sensorer, förutsägande underhåll, digitala tvillingar - förvandlar tillverkning av gjuten massa, minskar kostnaderna, förbättrar kvaliteten och ökar skalbarheten. Även om tillverkning av gjuten massa historiskt sett har varit mer-arbetsintensiv än plasttillverkning, minskar automatisering gapet - vilket gör gjuten massa mer kostnads-konkurrenskraftig med plast vid höga volymer. Samtidigt förbättrar AI-kvalitetsinspektion och processoptimering produktens konsistens och minskar skrot - som är avgörande för applikationer med hög-volym och hög{11}}kvalitet.
Uppgifterna:
- Robotautomation:Robotarmar används allt mer för: produkthantering (överföring från formning till torkning till beläggning till trimning), stapling/palletering, kvalitetskontroll och förpackning. Robotautomation minskar arbetskostnaderna med 30-50% och ökar produktionseffektiviteten med 15-25%.
- Kvalitetsinspektion av AI/maskinseende:AI-drivna kamerasystem kan inspektera 100 % av produkterna för defekter (revor, hål, skevningar, missfärgning, beläggningsdefekter, dimensionsfel) vid produktionslinjehastighet - med högre noggrannhet och konsekvens än mänskliga inspektörer. AI-inspektion minskar antalet defekter med 50-70% och minskar skrot med 20-30%.
- IoT-sensorer och processövervakning:IoT-sensorer övervakar kritiska processparametrar (massakonsistens, pH, vakuumtryck, torkningstemperatur, beläggningsvikt, fukthalt) i realtid -, vilket möjliggör noggrann processkontroll och snabb respons på avvikelser. IoT-övervakning minskar processvariabiliteten med 30-50 % och förbättrar produktens konsistens.
- Förutsägande underhåll:AI-algoritmer analyserar utrustningsdata (vibrationer, temperatur, energiförbrukning) för att förutsäga utrustningsfel innan de inträffar - vilket minskar oplanerad stilleståndstid med 40–60 % och förlänger utrustningens livslängd med 15–25 %.
- Digitala tvillingar:Digitala repliker av tillverkningslinjer (och enskilda produkter) möjliggör virtuell optimering av processparametrar, design och kvalitet - vilket minskar test-och-fel och tid-till-marknadsföring av nya produkter med 30-50 %.
- Kostnadspåverkan:Automation and Industry 4.0 förväntas minska tillverkningskostnaderna för gjuten massa med 20-30 % med 2030 - och 35-45 % genom att 2035 - göra gjuten massa allt mer kostnadskonkurrenskraftig med plast (även innan EPR-avgifter och koldioxidpriser beaktas).
Varför gjuten massa är till fördel:Automation and Industry 4.0 tar itu med gjuten massas historiska kostnad och kvalitetsnackdelar jämfört med plast -, vilket minskar arbetskostnaderna, förbättrar konsistensen och ökar skalbarheten. När dessa tekniker mognar och skalas kommer gjuten massas kostnadsgap med plast att fortsätta att sluta - och i många applikationer kommer gjuten massa att bli billigare än plast per-enhet (även utan EPR/kol-incitament).
Prognos:Automation and Industry 4.0 kommer att minska tillverkningskostnaderna för gjuten massa med 20-30 % med 2030 - vilket driver en CAGR på 10-15 % vid användning av gjuten massa med hög-volym (eftersom kostnadskonkurrenskraften förbättras). År 2035 kommer automatiserad formmassatillverkning att vara kostnadskonkurrenskraftig med plast för de flesta applikationer – och billigare när EPR/kolkostnader ingår.
Trend 8: Premium- och lyxförpackningar omfattar gjuten massa
Trenden:Gjuten massa - som en gång sågs som ett billigt, funktionellt material för äggkartonger och industribrickor - anammas alltmer av premium- och lyxvarumärken för avancerade-förpackningar. Termoformad (våt-press) gjuten massa, med dess släta sammetsliknande-yta, anpassade färger, prägling/prägling och förstklassig estetik, används av lyxmärken för kosmetika, dofter, smycken, klockor, vin/sprit, elektronik och presentset. Denna "eko-lyxtrend drivs av: konsumenternas efterfrågan på hållbar lyx, varumärkets önskan om differentiering, regulatoriskt tryck (även lyxvarumärken möter plastförbud/EPR) och tekniska framsteg (termoformning möjliggör förstklassig estetik).
Uppgifterna:
- Den globala marknaden för lyxförpackningar är ~20-25 miljarder USD (2023) - och hållbara lyxförpackningar är det snabbast växande segmentet (CAGR 12-15 % fram till 2030).
- Premium/termoformad massa är det snabbast-växande segmentet på marknaden för formpressad massa - CAGR 15-20 % till och med 2030 (mot . 8-10 % för standardtransferformad massa).
- Stora lyxvarumärken som använder formpressad massa inkluderar: L'Oréal, Estée Lauder, Sephora (kosmetika/doft); Apple, Samsung (elektronik); Tiffany & Co., Rolex, Cartier (smycken/klockor - testning/pilotering); premiummärken för vin/sprit; lyxiga presentmärken; och avancerade-hotell-/restaurangermärken.
- Konsumentundersökningar visar att 70 %+ av lyxkonsumenterna säger att hållbara förpackningar ökar deras uppfattning om ett lyxvarumärke - och 60 %+ säger att de skulle betala mer för lyxprodukter med hållbara förpackningar (McKinsey, 2023). Hållbara förpackningar är inte längre en "byte-av" för lyx - det är en förbättring.
- Termoformad gjuten massa erbjuder premiumfunktioner som konkurrerar med lyxig plast/papp: slät sammet-liknande yta (båda sidor), specialanpassad-färgning (repbeständig-färg), prägling/prägling (taktila logotyper/mönster), hög-hög-het, tryckning (digital effekt), tryckning och tryckkvalitet (metallic-effekt, flexibilitet) snäva dimensionella toleranser (±0,2-0,5 mm).
Varför gjuten massa är till fördel:Termoformad gjuten massa erbjuder en unik kombination av förstklassig estetik och hållbarhet - vilket gör det möjligt för lyxvarumärken att differentiera sig samtidigt som de uppfyller hållbarhetsmålen. När trenden "eco-lyx" växer, kommer formpressad massa att bli standardförpackningsmaterialet för lyxvarumärken - som ersätter plast (som alltmer ses som "billigt" och miljöskadligt) och till och med kartong (som saknar formad massas 3D-formbarhet och förstklassiga taktila egenskaper).
Prognos:Premium/termoformad gjuten massa kommer att växa med 15-20 % CAGR genom 2030 - och 12-15 % genom att 2035 - blir en marknad för 5-8 miljarder USD år 2035. År 2035 kommer 40-50 % av lyxförpackningarna för konsumentvaror att använda formgjuten massa (uppåt 0 %), vilket gör den till dominerande massa (upp till 0 % idag).
Trend 9: E-handel och DTC-varumärken driver efterfrågan på skyddande förpackningar
Trenden:Tillväxten av e-handel och direkt-till-konsumentvarumärken (DTC) - accelererade av covid-19-pandemin och fortsätter att växa med 10-15 % årligen - driver efterfrågan på skyddande förpackningar som kan motstå påfrestningarna av paketleveranser. Traditionella skyddsförpackningar för e-handel (EPS-skum, luftkuddar, bubbelplast, skumjordnötter) förbjuds eller begränsas alltmer - och varumärken söker hållbara alternativ. Gjuten massa - med sin anpassade 3D-formning, utmärkta dämpning och full återvinningsbarhet/komposterbarhet – är den idealiska hållbara skyddsförpackningen för e-handel.
Uppgifterna:
- Global e-handelsförsäljning ökade från ~3,5 biljoner USD 2019 till ~5,5-6,0 biljoner USD i 2023 - och beräknas nå 8-10 biljoner USD år 2027 (CAGR 10-12%). E-handel står nu för ~20% av den globala detaljhandelsförsäljningen - upp från ~10% 2019.
- DTC-varumärken - som säljer direkt till konsumenter via e-handel - är det snabbast-växande detaljhandelssegmentet (CAGR 15-20 % fram till 2030). DTC-varumärken är ofta uppdrags-drivna, hållbarhetsfokuserade-och digitalt infödda – vilket gör dem till tidiga användare av hållbara förpackningar.
- E-handelsförpackningar har unika krav: måste tåla flera hanteringssteg (lager → transportör → sista-milen → konsument), varierande temperaturer/fuktighet, fall/påverkan (genomsnittlig e-handelspaketupplevelse 5-10 droppar under frakt) och automatisk sortering. Skyddsförpackningar är avgörande för att förhindra produktskador (vilket kostar e-handelsvarumärken 50-100 miljarder dollar årligen i returer/ersättningar).
- Traditionella skyddsförpackningar för e-handel (EPS-skum, luftkuddar, bubbelplast, skumjordnötter) är: (a) alltmer förbjudet (EPS-skum i 120+ jurisdiktioner), (b) inte återvinningsbart (de flesta skyddsförpackningar av plast accepteras inte vid återvinning vid trottoarkanten), (c) skadligt för miljön, (negativt för miljön), (negativt för miljön) uppfattas av konsumenterna (60 %+ säger att de ogillar att ta emot skyddande plastförpackningar).
- Formgjuten pappersmassa för e-handelsskyddsförpackningar - inklusive anpassade insatser, hörnskydd, kantskydd, brickor och gripskal - erbjuder: anpassad 3D-formning (exakt passform för varje produkt), utmärkt dämpning (jämförbar med EPS-skum för många applikationer), full återvinningsbarhet (pappersupplevelser, kompostering), skräddarsydd oformning, kompostering, mjukt oformad yta).
Varför gjuten massa är till fördel:E-handels- och DTC-varumärken är idealiska kunder för skyddande förpackningar i formpressad massa - de värdesätter hållbarhet (varumärkesdifferentiering, konsumentefterfrågan), anpassad formning (produkt-specifikt skydd) och förstklassig unboxing (varumärkesupplevelse). I takt med att e-handeln fortsätter att växa och skyddande plastförpackningar i allt högre grad förbjuds/begränsas, kommer formpressad massa att bli standard för hållbar skyddsförpackning för e-handel.
Prognos:E-handel/drivna gjutna massaskyddsförpackningar kommer att växa med 15-20 % CAGR genom 2030 - och 12-15 % genom att 2035 - blir en marknad för 4-6 miljarder USD år 2035. År 2035 kommer 50-60 % av 50-60 % av hållbara förpackningar att använda material för att skydda massan. (upp från ~15% idag) - med formpressad massa som det dominerande specialformade skyddsmaterialet.
Trend 10: Reducering av matsvinn och förlängd hållbarhet
Trenden:Matsvinn är en global kris - ~1,3 miljarder ton mat slängs årligen (1/3 av all mat som produceras), vilket bidrar med ~8-10 % av de globala växthusgasutsläppen och kostar den globala ekonomin ~1 biljon USD årligen. Förpackningar spelar en avgörande roll för att minska matsvinnet - genom att skydda maten under transport/lagring, förlänga hållbarheten och tillhandahålla färskhetsinformation. Gjuten massa - med dess naturliga andningsförmåga (som kan ställas in med beläggningar), temperaturbeständighet (frys-till-ugn) och kompatibilitet med aktiva/smarta förpackningar (antimikrobiella beläggningar, färskhetssensorer, MAP) – kan bidra till att minska matsvinnet samtidigt som det förblir hållbart. Eftersom minskning av matsvinnet blir en global prioritet (UN SDG 12.3: halvera matsvinnet till 2030), kommer formmassans roll i livsmedelskonservering att växa.
Uppgifterna:
- Globalt matsvinn: ~1,3 miljarder ton/år (1/3 av all producerad mat), där ~40 % sker i försörjningskedjan (efter-skörd, transport, lagring, detaljhandel) och ~60 % på konsumentnivå. Matavfall bidrar med ~8-10 % av de globala utsläppen av växthusgaser (om matavfall var ett land skulle det vara den tredje största utsläpparen efter USA och Kina).
- FN:s mål för hållbar utveckling 12.3: "Senast 2030, halvera det globala matsvinnet per capita på detaljhandels- och konsumentnivå och minska matförlusterna längs produktions- och leveranskedjor, inklusive förluster efter-skörd." Många länder och företag har satt upp mål i linje med SDG 12.3.
- Förpackningar kan minska matsvinnet med 20-50 % (beroende på livsmedelstyp och förpackningsteknik) - genom att: skydda mat från fysisk skada, kontrollera fukt/syre (MAP, barriärbeläggningar), förlänga hållbarheten (antimikrobiella beläggningar, etylenabsorbenter), tillhandahålla färskhetsinformation (TTI, färskhetssensorer), och möjliggöra förpackning av portionskontroller.
- Formmassans naturliga andningsförmåga (porös fiberstruktur) är fördelaktig för vissa livsmedel (produktion, bageri, svamp) - där kontrollerat gasutbyte (O2 in, CO2 ut) förlänger hållbarheten och förhindrar kondensation/mögel. För andra livsmedel (kött, skaldjur, färdigrätter) kan formad massa beläggas med barriärbeläggningar (syre, fukt) eller användas i MAP-applikationer för att förlänga hållbarheten.
- Gjuten massas temperaturbeständighet (-40 grader till +250 grader obelagd) möjliggör "en bricka från frys till ugn/mikrovågsugn" - vilket minskar matsvinnet genom att: (a) tillåta att maten förvaras i samma bricka som den är tillagad i (ingen överföring, inget avfall), (b) möjliggöra kontroll av frysta måltider (reducera portioner) (c) förstöra (korrekt frysförvaring förlänger hållbarheten från dagar till månader).
- Aktiva förpackningsteknologier som är kompatibla med gjuten massa inkluderar: antimikrobiella beläggningar (silver, zink, naturliga extrakt - förlänger hållbarheten med 20-50 %), etenabsorbenter (för produkter - förlänger hållbarheten med 30-100%), syreavlägsnande medel (för MAP - förlänger hållbarheten med -20 %) (förlänger hållbarheten med -20 %) kondens/mögel).
Varför gjuten massa är till fördel:Gjuten massa kan spela en betydande roll för att minska matsvinnet - genom dess naturliga andningsförmåga (för produkter/bageri), temperaturbeständighet (frys-till-ugn) och kompatibilitet med aktiva/smarta förpackningar (antimikrobiella beläggningar, MAP, färskhetssensorer). Eftersom att minska matsvinnet blir en global prioritet kommer varumärken och återförsäljare att söka hållbara förpackningar som förlänger hållbarheten och minskar avfallet - och formad massa är unikt positionerat för att leverera både hållbarhet och konservering av livsmedel.
Prognos:Minskningen av matsvinnet kommer att leda till en CAGR på 12-15 % i gjutna pappersmassaförpackningar (med aktiva/ventilerande funktioner) till och med 2030 - och 10-12 % till 2035. År 2035 kommer gjuten massa att användas för 30-40 % av färskvaror, bageri och färdigmatsförpackningar till att minska 10 % av livsmedelsförpackningar (uppåt från idag) 5-10 %.
Trend 11: Regional marknadsexpansion och lokalisering av försörjningskedjan
Trenden:Marknaden för formmassa expanderar globalt - med snabb tillväxt i framväxande ekonomier (Sydostasien, Latinamerika, Mellanöstern, Afrika) när plastförbud, EPR och konsumenternas efterfrågan spred sig. Samtidigt driver störningar i försörjningskedjan (COVID-19, handelsspänningar, fraktkostnader) lokalisering - varumärken och återförsäljare söker regionala/nära-shoreleverantörer för att minska ledtider, transportkostnader och risker i leveranskedjan. Denna dubbla trend (global expansion + regional lokalisering) skapar nya marknadsmöjligheter för tillverkare av formmassa över hela världen - och gör formmassa mer tillgänglig för varumärken i alla regioner.
Uppgifterna:
- Asien-Stillahavsområdet:Den största marknaden för formmassa (~40 % av den globala) - driven av Kina (största producenten och konsumenten), Indien (snabb tillväxt, plastförbud), Japan/Sydkorea (mogna, premiumapplikationer) och Sydostasien (snabb tillväxt, plastförbud, låg-tillverkning). APAC beräknas växa med 10-12 % CAGR fram till 2030.
- Europa:Den näst-största marknaden (~25 % av den globala) - driven av strikta regler (EU SUPD, EPR, PPWR), stark efterfrågan från konsumenter och premium-/lyxapplikationer. Europa är den mest mogna marknaden för formmassa - med den högsta konsumtionen per-invånare. Beräknad tillväxt: 8–10 % CAGR fram till 2030.
- Nordamerika:Tredje-största (~20 % av globala) - drivs av plastförbud på-amerikansk nivå, kanadensiska federala förbud, företagens hållbarhetsåtaganden och e-handelstillväxt. USA är den största enskilda-landsmarknaden för premium/termoformad gjuten massa. Beräknad tillväxt: 9–11 % CAGR fram till 2030.
- Latinamerika:Snabbast-växande region (12-15 % CAGR fram till 2030) - driven av plastförbud (Chile, Colombia, Mexiko), växande medelklass och ökad konsumentmedvetenhet. Brasilien och Mexiko är de största marknaderna. För närvarande ~5-8% av den globala marknaden - beräknas nå 10-12% till 2035.
- Mellanöstern och Afrika:Tillväxtmarknad (10-13 % CAGR fram till 2030) - driven av plastförbud (Rwanda, Kenya, Israel, Förenade Arabemiraten), växande urbanisering och ökad konsumentmedvetenhet. För närvarande ~3-5% av den globala marknaden - beräknas nå 6-8% år 2035.
- Lokalisering av leveranskedjan:Efter-COVID söker varumärken alltmer regionala/nära-shoreleverantörer - vilket minskar ledtiderna (från 8-12 veckor för trans-Pacific till 2-4 veckor för regionala), transportkostnader (30-50 % lägre för regionala) och risk för leveranskedjan (ingen hamntaxa, ingen tulltaxa). Detta driver investeringar i regional tillverkningskapacitet för gjuten massa i Nordamerika, Europa, Latinamerika och Sydostasien.
Varför gjuten massa är till fördel:Global expansion ökar den adresserbara marknaden - när tillväxtekonomier inför plastförbud och konsumenternas efterfrågan ökar. Lokalisering av försörjningskedjan gör gjuten massa mer tillgänglig och kostnads-konkurrenskraftig - vilket minskar ledtider, transportkostnader och risker i försörjningskedjan. Tillsammans gör dessa trender gjuten massa till en verkligt global förpackningslösning - tillgänglig för varumärken i alla regioner, till konkurrenskraftiga kostnader, med korta ledtider.
Prognos:Global expansion och lokalisering kommer att driva en CAGR på 10-12 % på den totala marknaden för formmassa genom 2030 - med tillväxtmarknader (Latinamerika, MEA, Sydostasien) som växer med 12-15 %. År 2035 kommer marknaden för formmassa att vara verkligt global – med balanserad regional produktion/konsumtion och minimal långdistansfrakt.
Trend 12: Investeringar och M&A-aktivitet påskyndar industrikonsolidering
Trenden:Industrin för gjutmassa lockar till sig betydande investeringar - från private equity, riskkapital, strategiska företagsinvesterare och effektinvesterare - som drivs av sektorns starka tillväxtutsikter, medvind i lagstiftningen och påverkan på hållbarhet. Denna investering främjar kapacitetsexpansion, teknisk innovation och industrikonsolidering (M&A) - eftersom större aktörer förvärvar mindre, specialiserade tillverkare för att få skala, teknologi och regional närvaro. Branschkonsolidering kommer att leda till större, mer kapabla, mer globala tillverkare av formmassa - som bättre kan betjäna stora multinationella varumärken och konkurrera med plastförpackningsjättar.
Uppgifterna:
- Globala investeringar i hållbara förpackningar (inklusive gjuten massa) växte från ~5 miljarder USD 2018 till ~15-20 miljarder USD i 2023 - och beräknas nå 30-40 miljarder USD år 2030. Gjuten massa är ett av de snabbast växande segmenten av hållbara förpackningsinvesteringar.
- Större affärer för gjuten massa under senare år inkluderar: Huhtamaki (Finland) förvärvar flera tillverkare av gjuten massa; Pactiv Evergreen (USA) utökar kapaciteten för gjuten massa; Graphic Packaging (USA) investerar i formpressad massa; Genpak (USA) förvärvar gjutmassatillgångar; och många private equity-uppbackade roll-ups-av regionala tillverkare av formmassa.
- Strategiska företagsinvesterare - inklusive stora CPG-företag (Unilever, Nestlé, Procter & Gamble, Coca-Cola, PepsiCo) och förpackningsföretag (Amcor, Sealed Air, Berry Global) - investerar i startups och joint ventures för formgjuten massa - för att säkra utbudet, utveckla hållbara förpackningar och mål.
- Riskkapital flödar till innovation inom formgjuten massa - inklusive: avancerad beläggning (PFAS-fri, barriär, ätbar), smarta förpackningar (sensorer, QR/NFC), nya fiberkällor (biprodukter från jordbruket, nanocellulosa) och tillverkningsteknik (3D-utskrift, automatisering, digitala tvillingar). Över 50 gjutmassa-relaterade startups har samlat in pengar sedan 2020 - på totalt 500 miljoner USD+.
- Industrikonsolideringen förväntas accelerera - med de tio bästa tillverkarna av formmassa som beräknas kontrollera 50–60 % av den globala kapaciteten till 2035 (upp från ~30–40 % idag). Denna konsolidering kommer att drivas av: skalfördelar (större tillverkare har lägre kostnader), teknologiinvesteringar (endast större aktörer har råd med FoU), global service (multinationella varumärken föredrar globala leverantörer) och regelefterlevnad (större tillverkare har bättre kvalitet/certifieringssystem).
Varför gjuten massa är till fördel:Investeringar och sammanslagningar påskyndar gjutmassaindustrins utveckling - utökar kapaciteten, driver innovation, förbättrar kvaliteten och sänker kostnaderna. Branschkonsolidering kommer att skapa större, mer kapabla tillverkare - som bättre kan betjäna stora multinationella varumärken, investera i FoU och konkurrera med plastförpackningsjättar. Detta kommer att göra gjuten massa till ett mer lönsamt, skalbart och kostnadseffektivt-konkurrenskraftigt alternativ till plast - som påskyndar användningen.
Prognos:Investeringar och M&A kommer att driva en CAGR på 10-12 % i formmassaindustrins kapacitet genom 2030 - med en global kapacitet som fördubblas från ~15-20 miljoner ton (2023) till ~30-40 miljoner ton (2030). År 2035 kommer industrin för formmassa att vara en global marknad på 50-70 miljarder dollar - med 5-10 stora multinationella tillverkare som kontrollerar majoriteten av kapaciteten.
Marknadsprognoser: Formgjuten massa 2026-2035
Baserat på de 12 trenderna ovan, här är våra marknadsprognoser för gjutmassaindustrin fram till 2035. Dessa prognoser är baserade på data från stora analysföretag (Grand View Research, Smithers, Mordor Intelligence, McKinsey, Deloitte) och vår egen analys av regulatoriska, konsument-, ekonomiska och tekniska trender.
Global marknadsstorlek och tillväxt
| År | Global marknadsstorlek (miljarder USD) | År Tillväxt | Global produktionsvolym (miljoner ton) | Viktiga drivrutiner |
|---|---|---|---|---|
| 2023 (faktiskt) | ~$5.0-5.5 | ~8% | ~15-18 | Efter-COVID-återställning, tidig effekt av plastförbud |
| 2025 (uppskattad) | ~$6.0-6.5 | ~9% | ~18-21 | EU/Kanada/Storbritannien skumförbud helt effektiva, USA:s delstatsförbud expanderar |
| 2026 (prognos) | ~$6.8-7.5 | 10-12% | ~21-24 | EU PPWR, UK EPR, Australiens nationella EPR, UN Plastic Treaty finalization |
| 2028 (prognos) | ~$9.0-10.0 | 11-13% | ~27-30 | USA:s federala plastförbud, EPR-expansion till 50 % av världens befolkning, kommersialisering av avancerad beläggning |
| 2030 (prognos) | ~$12.0-14.0 | 12-14% | ~35-40 | EU:s mål för 100 % återvinningsbara förpackningar, 60-70 % global befolkning under skumförbud, utvidgning av kolpriser, tillväxt i e-handel |
| 2032 (prognos) | ~$16.0-18.0 | 11-13% | ~45-50 | Implementering av FN:s plastfördrag, kommersialisering av gjuten massa med hög-barriär, smart förpackning mainstream |
| 2035 (prognos) | ~$22.0-26.0 | 10-12% | ~60-70 | Mogen cirkulär ekonomi, engångs-plast eliminerad effektivt i de flesta applikationer, gjuten massa som standard hållbar förpackning |
CAGR 2025-2035: ~12-14 % (marknadsvärde), ~11–13 % (produktionsvolym). Detta gör formmassa till ett av de snabbast växande segmenten inom den globala förpackningsindustrin - långt över den totala förpackningstillväxten (3-4% CAGR) och plastförpackningstillväxten (1-2% CAGR, minskande i många segment).
Segmenttillväxtanalys
| Segment | Marknadsandel 2025 | Marknadsandel 2035 | CAGR 2025-2035 | Viktiga drivkrafter för tillväxt |
|---|---|---|---|---|
| Matservering / servis | ~45% | ~40% | 11-13% | Skum-/plastförbud, antagande av QSR-kedja, tillväxt av matleveranser |
| Konsumentelektronik / skyddande | ~15% | ~18% | 13-15% | Apple/Samsungs ledarskap, tillväxt av e-handel, förbud mot skyddande plastförpackningar |
| Kosmetika / personlig vård | ~8% | ~12% | 15-17% | Premium/termoformad tillväxt, adoption av lyxvarumärken, reduktionsmål för plastförpackningar |
| Livsmedelsförpackningar (produkter, bageri, färdigmat) | ~12% | ~14% | 13-15% | Reducering av matsvinn, förpackningar som andas, frys-till-ugn, användning i snabbköp |
| Industri / bil | ~10% | ~8% | 8-10% | Moget segment, stadig tillväxt, lättviktning för fordon |
| Medicin/sjukvård | ~3% | ~4% | 12-14% | Hållbarhetsmål för hälso- och sjukvården,-engångsförpackningar för medicintekniska produkter, infektionskontroll |
| Annat (lyx, evenemang, jordbruk, etc.) | ~7% | ~4% | 7-9% | Mogna/långsamt-växande segment |
Regional tillväxtanalys
| Område | Marknadsandel 2025 | Marknadsandel 2035 | CAGR 2025-2035 | Viktiga drivkrafter för tillväxt |
|---|---|---|---|---|
| Asien-Stillahavsområdet | ~40% | ~42% | 12-14% | Kina/Indien plastförbud, tillväxt i Sydostasien, låg-tillverkning, inhemsk konsumtionstillväxt |
| Europa | ~25% | ~22% | 10-12% | EU PPWR, EPR, mogen marknad, premium/lyxapplikationer |
| Nordamerika | ~20% | ~19% | 11-13% | USA:s statliga förbud, kanadensiskt federalt förbud, e-handelstillväxt, premium/termoformat ledarskap |
| Latinamerika | ~6% | ~9% | 14-16% | Plastförbud (Chile, Colombia, Mexiko), växande medelklass, urbanisering |
| Mellanöstern & Afrika | ~4% | ~6% | 13-15% | Plastförbud (Rwanda, Kenya, Israel, Förenade Arabemiraten), urbanisering, konsumentmedvetenhet |
| Oceanien | ~5% | ~2% | 8-10% | Australien/NZ förbud, mogen marknad, liten befolkning |
The End of Single-Use Plastic: A Timeline
Baserat på regulatoriska trender, företagens åtaganden och teknisk utveckling, här är vår tidslinje för slutet av engångs-plastförpackningar - och gjuten massas roll i övergången:
| Period | Viktiga milstolpar | Formgjuten massa roll |
|---|---|---|
| 2020-2025: Tidig övergång | EU SUPD (2021), Kinas skumförbud (2020), Kanadas federala förbud (2023), förbud för alla-nationer i Storbritannien (2023), förbud i amerikanska delstater (12+ delstater), plastförbud i Indien (2022), förbud i staten i Australien. Viktiga CPG-mål för hållbara förpackningar (2025). Implementering av EPR i EU/Kanada/UK. | Gjuten massa blir en dominerande ersättning för EPS-skummatförpackningar (50-70 % marknadsandel i förbjudna jurisdiktioner). Premium/termoformad gjuten massa kommer fram för kosmetika/elektronik. Skyddsförpackningar för e-handel börjar antas. |
| 2026-2030: Acceleration | EU PPWR (bindande mål för återvinningsbarhet/återvunnet innehåll), Storbritanniens fullständiga EPR, Australiens nationella EPR, övervägande av USA:s federala plastförbud, implementering av UN Plastic Treaty börjar, EPR expanderar till 50 % av världens befolkning, kolprissättningen ökar (EU CBAM, fler länder), 60-70 % global befolkning under skumförbud. Stora CPG 2030 hållbara förpackningsmål. | Införandet av formpressad massa accelererar inom alla segment - matservice (dominerande), elektronik (mainstream), kosmetika (snabbväxt-), livsmedelsförpackningar (expanderar), e-handel (snabb tillväxt). Avancerade beläggningar (PFAS-fria, barriär) kommersialiseras. Smarta förpackningar (QR/NFC) blir vanliga. Den globala kapaciteten fördubblas. |
| 2031-2035: Mainstream adoption | FN:s plastfördragsmål (betydande minskning av plastproduktionen), EPR i 60-70 % av världens befolkning, koldioxidprissättning i 50 % av de globala utsläppen, 70-80 % av världens befolkning under plastförbud, EU 2040 cirkulära ekonomimål närmar sig, engångsplast som effektivt elimineras inom livsmedelsservice och många konsumentvaror. Stora CPG 2035/2040 netto-nollmål. | Gjuten massa blir standard för hållbar förpackning för de flesta applikationer - matservice (80 %+ marknadsandel), elektronik (60 %+), kosmetika (50 %+), livsmedelsförpackningar (40 %+), e-handel (50 %+). Hög-barriärformad massa kommersialiseras (MAP, lång-livsmedel-). Ätbara förpackningar kommer fram. Industri konsoliderar (topp 10 kontroll 50-60% kapacitet). Den globala marknaden når 22-26 miljarder dollar. |
| 2036-2040: Cirkulär ekonomi mognad | Engångs-plast elimineras effektivt globalt (förutom nisch-/medicinska tillämpningar). Cirkulär ekonomi fullt implementerad (100 % återvinningsbar/komposterbar/återanvändbar förpackning). Komposteringsinfrastruktur tillgänglig för 50-60 % av världens befolkning. Avancerad återvinning för återstående plast. Netto-noll uppnås av många stora företag. | Gjuten massa är ett av de dominerande globala förpackningsmaterialen (tillsammans med kartong, aluminium, glas och återanvändbara system). Helcirkulär - återvunnen pappersström + industri-/hemkompostering. Smart/aktiv förpackningsstandard. Ätbara förpackningar för en-mat. Marknaden fortsätter att växa stadigt (5-7 % CAGR). |
Vad märken behöver göra nu
Övergången till hållbara förpackningar - och gjuten massas centrala roll i den - är inte en avlägsen framtid; det händer nu. Varumärken som agerar nu kommer att få konkurrensfördelar (kostnadsbesparingar, varumärkesdifferentiering, regelefterlevnad, konsumentlojalitet); varumärken som försenar kommer att möta stigande kostnader (EPR-avgifter, plastskatter, koldioxidprissättning), leveransstörningar (plastförbud, leverantörsbrist) och ryktesrisk (konsumentbakslag, investerartryck). Här är vad varumärken behöver göra nu:
- Genomför en förpackningsrevision och materialbedömning:Granska alla aktuella förpackningar - efter materialtyp, volym, kostnad, koldioxidavtryck, återvinningsbarhet/komposterbarhet och lagstadgade risker. Identifiera hög-prioriterade objekt för konvertering (plast/EPS-skum, hög-volym, hög-lagarisk-risk, hög-kol). Sätt upp tydliga,-tidsbundna mål för hållbar förpackningskonvertering (t.ex. 50 % gjuten massa till 2028, 100 % återvinningsbar/komposterbar till 2030).
- Kontakta leverantörer av formmassa tidigt:Vänta inte tills plast förbjuds - samarbeta med leverantörer av formpressad massa nu för att: förstå kapacitet (överföra-gjuten vs. termoformad, beläggningsalternativ, utskrift, certifieringar), utveckla prototyper, testa prestanda (falltester, fukt-/fettbeständighet, mikrovågs-/ugnssäkerhet) och kvalificera leverantörer. Att bygga en kvalificerad leverantörsbas tar 6-12 månader – och kapaciteten är alltmer begränsad (ledtiderna ökar). Tidiga engagemang säkerställer leveranssäkerhet och bättre prissättning.
- Pilot och test innan full utrullning:Börja med pilotprogram - konvertera 1-2 produktlinjer eller 1-2 regioner till formpressad massa, testa prestanda (produktskydd, konsumentacceptans, driftskompatibilitet), samla in feedback och förfina innan full lansering. Piloter minskar risker, bygger internt inköp och genererar fallstudier för bredare användning. Många varumärken (Apple, McDonald's, L'Oréal) började med piloter innan de ökade globalt.
- Investera i designoptimering:Gjuten massa är inte en "drop-in"-ersättning för plast - det kräver designoptimering för: tillverkningsbarhet (dragvinklar, väggtjocklek, ribbning), prestanda (dämpning, fukt-/fettbeständighet, staplingsbarhet), kostnad (minimering av material, produktionseffektivitet) och estetik, uppsättning av ytor, upplevelse av ytbehandling). Arbeta med erfarna formgjutna massadesigners/ingenjörer för att optimera designen - bra design kan minska kostnaderna med 20-30 % och förbättra prestandan avsevärt.
- Beräkna total ägandekostnad (TCO), inte bara per-enhetskostnad:När du utvärderar gjuten massa kontra plast, beräkna TCO - inklusive: materialkostnad, verktyg, frakt (vikt/volym), lagring, EPR-avgifter, plastskatter, kolkostnader, kostnader för kassering/återvinning, produktskador och varumärkesvärde. På TCO-basis är gjuten massa ofta billigare än plast (särskilt i jurisdiktioner för EPR/kolprissättning) - även om materialkostnaden per-enhet är högre. Använd TCO-analys för att bygga affärsfallet internt och motivera bytet.
- Kommunicera hållbarhetshistorien till konsumenterna:Att byta till gjuten massa är inte bara en operativ förändring - det är en marknadsföringsmöjlighet. Kommunicera hållbarhetshistorien till konsumenterna genom: förpackningar (instruktioner för återvinning/kompostering, hållbarhetsmeddelanden, QR-koder med detaljerad information), marknadsföring/PR (pressmeddelanden, sociala medier, reklam) och produktmärkning (certifieringar - BPI, OK Compost, FSC, återvunnet innehåll). Konsumenter värdesätter hållbara förpackningar - och att kommunicera dina ansträngningar bygger varumärkeslojalitet och differentiering.
- Planera för framtiden - smarta förpackningar, cirkulär ekonomi, avancerade material:Byt inte bara ut plast mot gjuten massa - plan för framtidens förpackningar: smarta förpackningar (QR-koder, NFC, sensorer för färskhet/autentisering), cirkulär ekonomi (design för återvinningsbarhet/kompostering, delta i återtagnings-/komposteringsprogram) och avancerade material (PFAS-}fria ytbeläggningar}, hög{-}förpackningssystem, hög{-}förpackning). Varumärken som förnyar sig utöver grundläggande materialsubstitution kommer att få de mest konkurrensfördelar.
- Samarbeta över hela värdekedjan:Övergången till hållbara förpackningar kräver samarbete över hela värdekedjan - varumärken, förpackningstillverkare, materialleverantörer, återförsäljare, avfallshanteringsföretag, tillsynsmyndigheter och icke-statliga organisationer. Delta i branschinitiativ (t.ex. Ellen MacArthur Foundations New Plastics Economy, Sustainable Packaging Coalition, CEFLEX), samarbeta med leverantörer om FoU, arbeta med återförsäljare om förpackningsstandarder och samarbeta med tillsynsmyndigheter om policyutveckling. Samarbete påskyndar övergången och minskar risken för alla deltagare.
Bottom Line
Bevisen är överväldigande: gjuten massa är framtiden för hållbara förpackningar. Drivs av 12 konvergerande trender - plastförbud, EPR, koldioxidprissättning, cirkulär ekonomi, avancerade material, smarta förpackningar, automation, premium-/lyxintroduktion, e-handelstillväxt, minskning av matsvinn, global expansion och investeringar/M&A - förväntas marknaden för formmassa till växa från 20}~{3}6 $ 20 226 miljarder USD miljarder (2035), en CAGR på 12-14 %. Detta gör formmassa till ett av de snabbast växande segmenten inom den globala förpackningsindustrin - långt över den totala förpackningstillväxten (3-4%) och plastförpackningstillväxten (1-2%, minskande i många segment).
De viktigaste slutsatserna från denna analys är:
1. Övergången är oåterkallelig.Fyra konvergerande krafter - reglerande (plastförbud, EPR, koldioxidprissättning), konsument (efterfrågan på hållbara förpackningar), ekonomiska (TCO-skifte, internaliserade externa effekter) och tekniska (avancerade material, automation, smarta förpackningar) - driver en oåterkallelig övergång bort från engångs-plast. År 2035 kommer engångsplast- att vara eliminerad i de flesta förpackningsapplikationer - och formpressad massa kommer att vara ett av de dominerande ersättningsmaterialen.
2. Gjuten massa är unikt placerad.Inget annat hållbart förpackningsmaterial erbjuder gjuten massas unika kombination av: hållbarhet (återvinningsbar, komposterbar, koldioxidsnål, förnybar), mångsidighet (anpassad 3D-formning, brett temperaturområde, livsmedels-säkert, flera processtyper), skalbarhet (beprövad hög-volymtillverkning, global försörjningskedja, ökad kapacitet{3}, (CO) sjunkande kostnader på grund av automatisering/skala), och förstklassig estetik (termoformad slät yta, anpassade färger, prägling). Gjuten massa kan ersätta plast i praktiskt taget alla applikationer - från matservice till elektronik till kosmetika till industriella - och det är det enda anpassade-formade skyddsförpackningsmaterialet som är helt återvinningsbart och komposterbart.
3. Marknaden är stor och växer snabbt.Den globala marknaden för formmassa beräknas uppgå till 22-26 miljarder USD år 2035 (CAGR 12-14 %), med en produktionsvolym på 60-70 miljoner ton. De snabbast -växande segmenten är: kosmetika/personlig vård (15-17 % CAGR, premium/termoformad), livsmedelsförpackningar (13-15 % CAGR, minskning av matsvinn), konsumentelektronik/skyddsutrustning (13-15 % CAGR, e-handel) och medicinsk/hälsovård (12-14 % CAGR). De snabbast växande regionerna är: Latinamerika (14-16% CAGR), Mellanöstern och Afrika (13-15% CAGR) och Asien-Stillahavsområdet (12-14% CAGR).
4. Avancerad teknik expanderar den adresserbara marknaden.Innovation inom avancerade beläggningar (PFAS-fri, barriär, ätbar), smarta förpackningar (QR, NFC, sensorer), nya fiberkällor (biprodukter från jordbruket, nanocellulosa) och tillverkningsautomation (AI, robotteknik, Industry 4.0) utökar gjuten massas kapacitet och adresserbara marknad. Hög-barriärformad massa (för MAP, lång-livsmedels-livsmedel) förväntas växa med 25-30 % CAGR genom 2035 - det snabbast-växande segmentet. Smart förpackningsintegration kommer att tillföra 5–10 miljarder USD till marknaden år 2035. Automatisering kommer att minska tillverkningskostnaderna med 20–30 % genom att 2030 - göra formpressad massa allt mer kostnadskonkurrenskraftig med plast.
5. Varumärken måste agera nu.Övergången sker nu - inte 2030 eller 2035. Varumärken som agerar nu (granska paketering, engagera leverantörer, pilot, designoptimera, beräkna TCO, kommunicera, planera för framtiden, samarbeta) kommer att få konkurrensfördelar; varumärken som försenar kommer att möta stigande kostnader, leveransstörningar och ryktesrisk. Kostnaden för passivitet är mycket högre än kostnaden för åtgärden - och fönstret för första-fördel stängs.
6. Gjuten massa är inte bara en ersättning - det är en uppgradering.Gjuten massa är inte bara ett "mindre dåligt" alternativ till plast - det är ett bättre förpackningsmaterial på många sätt: mer hållbart (lägre koldioxidutsläpp, återvinningsbart/komposterbart), mer mångsidigt (anpassad 3D-formning, brett temperaturområde), mer premium (termoformad estetik, prägling, anpassade färger), mer intelligent (kompatibel med cirkulär 2}slinga, mer intelligent (kompatibel med smart förpackning) återvinning/kompostering). För många applikationer erbjuder gjuten massa en bättre användarupplevelse (premiär uppackning, naturlig känsla, enkel kassering) och bättre varumärkesassociation (hållbarhet, kvalitet, innovation) än plast. Övergången till gjuten massa är ingen kompromiss - det är en uppgradering.
Framtiden för förpackningar är hållbara, cirkulära och intelligenta - och gjuten massa är i centrum för den framtiden. Frågan för varumärken är inte om man ska använda formpressad massa - utan hur snabbt och hur mycket konkurrensfördelar man ska få i processen. De varumärken som rör sig snabbast, förnyar sig mest och kommunicerar bäst kommer att vinna i den hållbara förpackningseran. Kommer din att vara en av dem?
På Hesheng är vi fast beslutna att ligga i framkanten av revolutionen för gjuten massa - med både transfer-gjuten (för standardprodukter med hög-volym) och termoformad (för premium-/konsumentprodukter), avancerade PFAS-fria beläggningar, anpassad utskrift/prägling, kvalitetskontroll (QRIShens-NFC), smart packaging 9001, livsmedelssäkerhetscertifieringar) och global tillverkningskapacitet. Vi arbetar med varumärken inom alla branscher - livsmedelsservice, elektronik, kosmetika, livsmedelsförpackningar, e-handel, industri, medicinsk - för att utveckla skräddarsydda lösningar för gjuten massa som uppfyller deras specifika behov. Vårt team kan hjälpa dig: granska din nuvarande förpackning, bedöma gjuten massa genomförbarhet, designa optimerade lösningar, beräkna TCO/ROI, utveckla prototyper, köra pilotprogram och skala till full produktion. Från koncept till global utrullning, från grundläggande ersättning till smarta/innovativa förpackningar, vi har expertis och kapacitet för att göra din övergång till gjuten massa till en framgång.
Om du planerar din hållbara förpackningsstrategi - och vill förstå hur gjuten massa kan hjälpa dig att nå dina mål samtidigt som du får konkurrensfördelar -kontakta Heshengs team- vi delar gärna med oss av vår expertis, ger prover och fallstudier, genomför en förpackningsrevision och TCO-analys och hjälper dig att utveckla en färdplan för formgjuten massa för ditt varumärke. Framtiden för förpackningar är här - och det är gjuten massa. Låt oss bygga det tillsammans.